Établir un dossier de prêt immobilier solide et complet
Préparer un dossier clair pour rassurer la banque et accélérer son projet
Un dossier prêt immobilier bien préparé permet de présenter son projet dans les meilleures conditions auprès de la banque ou d’un courtier. Avant d’accorder un financement, l’établissement prêteur analyse la situation personnelle, professionnelle et financière de l’emprunteur. L’objectif est de vérifier la capacité d’emprunt, le taux d’endettement, la stabilité des revenus, la gestion des comptes et la cohérence globale du projet. Plus le dossier est complet, plus il facilite l’étude du financement. Il permet aussi de gagner du temps au moment de demander une simulation crédit, un accord de principe, puis une offre de prêt. Fiches de paie, avis d’imposition, relevés bancaires, justificatif de domicile, contrat de travail, apport personnel ou compromis de vente : chaque document a son importance. Bien constituer son dossier, c’est montrer à la banque que le projet est sérieux, réfléchi et finançable. C’est aussi une étape essentielle pour acheter plus sereinement, éviter les blocages et avancer plus rapidement vers la signature définitive.
Pourquoi le dossier de prêt immobilier est-il si important ?
Lorsqu’un acquéreur souhaite acheter un logement, la banque ne se contente pas de regarder le prix du bien. Elle étudie l’ensemble de la situation de l’emprunteur pour savoir si le projet peut être financé dans de bonnes conditions. Le dossier prêt immobilier sert donc de base à cette analyse. Il regroupe les informations nécessaires pour comprendre le profil de l’acheteur, ses revenus, ses charges, son épargne, son comportement bancaire et les caractéristiques du bien visé.
Un dossier bien présenté peut faire la différence. Il ne garantit pas automatiquement l’obtention du crédit, mais il permet de rassurer la banque et de faciliter le travail du conseiller. À l’inverse, un dossier incomplet, désorganisé ou incohérent peut ralentir l’étude, entraîner des demandes de pièces supplémentaires, voire donner une impression de fragilité.
Les informations personnelles à fournir
La première partie du dossier concerne l’identité et la situation personnelle de l’emprunteur. La banque demande généralement une pièce d’identité en cours de validité, un justificatif domicile récent et, selon la situation, un livret de famille, un contrat de mariage, un jugement de divorce ou un justificatif de PACS. Ces éléments permettent d’identifier les emprunteurs et de comprendre la composition du foyer.
Le justificatif domicile peut prendre la forme d’une facture d’énergie, d’eau, d’internet, d’une quittance de loyer ou d’une attestation d’hébergement. Si l’emprunteur est hébergé gratuitement, la banque peut demander une attestation de l’hébergeant, sa pièce d’identité et un justificatif à son nom.
Les revenus : fiches de paie, contrat de travail et avis d’imposition
La partie revenus est l’une des plus importantes du dossier. Pour un salarié, la banque demande généralement les dernières fiches de paie, le contrat travail ou une attestation employeur, ainsi que les derniers avis d’imposition. Ces pièces permettent de vérifier le niveau de revenus, leur régularité et leur stabilité.
Un CDI hors période d’essai est souvent perçu comme un élément rassurant. Cela ne signifie pas qu’un CDD, un intérimaire, un indépendant ou un chef d’entreprise ne peut pas emprunter, mais la banque analysera alors le dossier avec davantage de détails. Pour les non-salariés, elle peut demander les bilans comptables, liasses fiscales, attestations de chiffre d’affaires ou déclarations de revenus des dernières années.
Les avis d’imposition sont importants, car ils donnent une vision annuelle des revenus réellement déclarés. Ils permettent aussi de vérifier certains revenus complémentaires : revenus fonciers, pensions, revenus indépendants ou autres ressources régulières. La banque peut ainsi comparer les revenus mensuels annoncés avec la réalité fiscale du foyer.
Les relevés bancaires : un élément très observé
Les relevés bancaires occupent une place centrale dans un dossier de financement. La banque demande souvent les relevés des trois derniers mois, parfois davantage selon les profils. Elle ne les consulte pas uniquement pour vérifier le solde du compte. Elle observe surtout la manière dont l’emprunteur gère son budget.
Des comptes bien tenus, sans incidents, sans découverts répétés et avec une capacité d’épargne régulière sont des signaux positifs. À l’inverse, des dépenses mal maîtrisées, des rejets de prélèvements, des jeux d’argent fréquents ou des découverts réguliers peuvent fragiliser le dossier. La banque cherche à comprendre si le futur emprunteur saura assumer une mensualité de crédit sur la durée.
Il est donc conseillé de préparer ses comptes avant de déposer une demande. Pendant les mois qui précèdent le projet, il vaut mieux éviter les dépenses excessives, limiter les découverts et montrer une gestion stable. Une épargne régulière, même modeste, peut être un vrai point fort, car elle montre une capacité à mettre de l’argent de côté chaque mois.
Les relevés bancaires permettent aussi d’identifier les crédits en cours, les loyers payés, les pensions, les abonnements et les charges récurrentes. Toutes ces informations entrent dans le calcul du taux d’endettement et de la capacité de remboursement.
L’apport personnel : un signal de sérieux
L’apport personnel correspond à la somme que l’emprunteur peut injecter dans son projet immobilier. Il peut provenir d’une épargne personnelle, d’un livret, d’un PEL, d’une donation, d’un prêt familial, de la vente d’un bien ou d’un déblocage d’épargne salariale. Il sert souvent à financer les frais annexes, comme les frais de notaire, les frais de garantie ou certains frais de dossier.
Un apport n’est pas toujours obligatoire, mais il reste très apprécié par les banques. Il montre que l’emprunteur a su épargner et qu’il s’implique financièrement dans son projet. Dans certains cas, il peut aussi permettre d’obtenir de meilleures conditions de financement, car le risque pris par la banque est plus limité.
Le montant attendu dépend du profil, du projet et du contexte bancaire. On évoque souvent un apport équivalent à une partie des frais liés à l’achat. Mais chaque dossier est étudié individuellement. Un jeune actif avec peu d’épargne mais une situation professionnelle stable peut parfois obtenir un financement, tandis qu’un dossier avec un apport important peut être refusé si les revenus ou la gestion bancaire sont insuffisants.
Capacité d’emprunt et taux d’endettement : deux indicateurs clés
La capacité d’emprunt désigne le montant qu’un acheteur peut emprunter en fonction de ses revenus, de ses charges, de son apport, de la durée du crédit et du taux proposé. Elle permet de déterminer un budget réaliste avant de rechercher un bien ou de signer un compromis.
Le taux d’endettement correspond à la part des revenus consacrée au remboursement des crédits et charges financières. La banque l’analyse avec attention pour vérifier que la future mensualité reste supportable. Elle prend en compte les crédits en cours, les pensions éventuelles, parfois certains loyers ou charges récurrentes, puis ajoute la future mensualité du prêt immobilier.
Avant de déposer une demande, une simulation crédit permet d’avoir une première estimation. Elle aide à ajuster le projet, à comparer plusieurs durées de remboursement et à vérifier si le budget d’achat est cohérent.
Les documents liés au projet immobilier
En plus des documents personnels et financiers, la banque demande les pièces liées au bien acheté. Si le projet concerne un logement déjà identifié, il faut fournir le compromis de vente ou le contrat de réservation dans le cas d’un achat dans le neuf. Ce document précise le prix, l’adresse du bien, les conditions de vente et les délais prévus.
Le compromis est essentiel, car il permet à la banque de savoir exactement ce qu’elle finance. Il indique le montant de l’opération, les frais, les conditions suspensives et la date prévue pour la signature de l’acte définitif. Dans le neuf, le contrat de réservation permet également de présenter le programme, le lot choisi, le prix et les modalités de paiement.
La banque peut aussi demander des documents complémentaires : plan de financement, diagnostics, notice descriptive, plans du logement, appels de fonds prévisionnels, estimation des frais de notaire ou justificatifs liés à certains prêts aidés. Plus le projet est clair, plus l’analyse est rapide.
Il est important de respecter les délais. Après la signature d’un compromis pour un logement, l’acquéreur bénéficie généralement d’un délai SRU de 10 jours pour se rétracter. Ensuite, il doit avancer dans la recherche de financement dans les délais prévus par la condition suspensive de prêt.
L’accord de principe : une première réponse, pas une garantie définitive
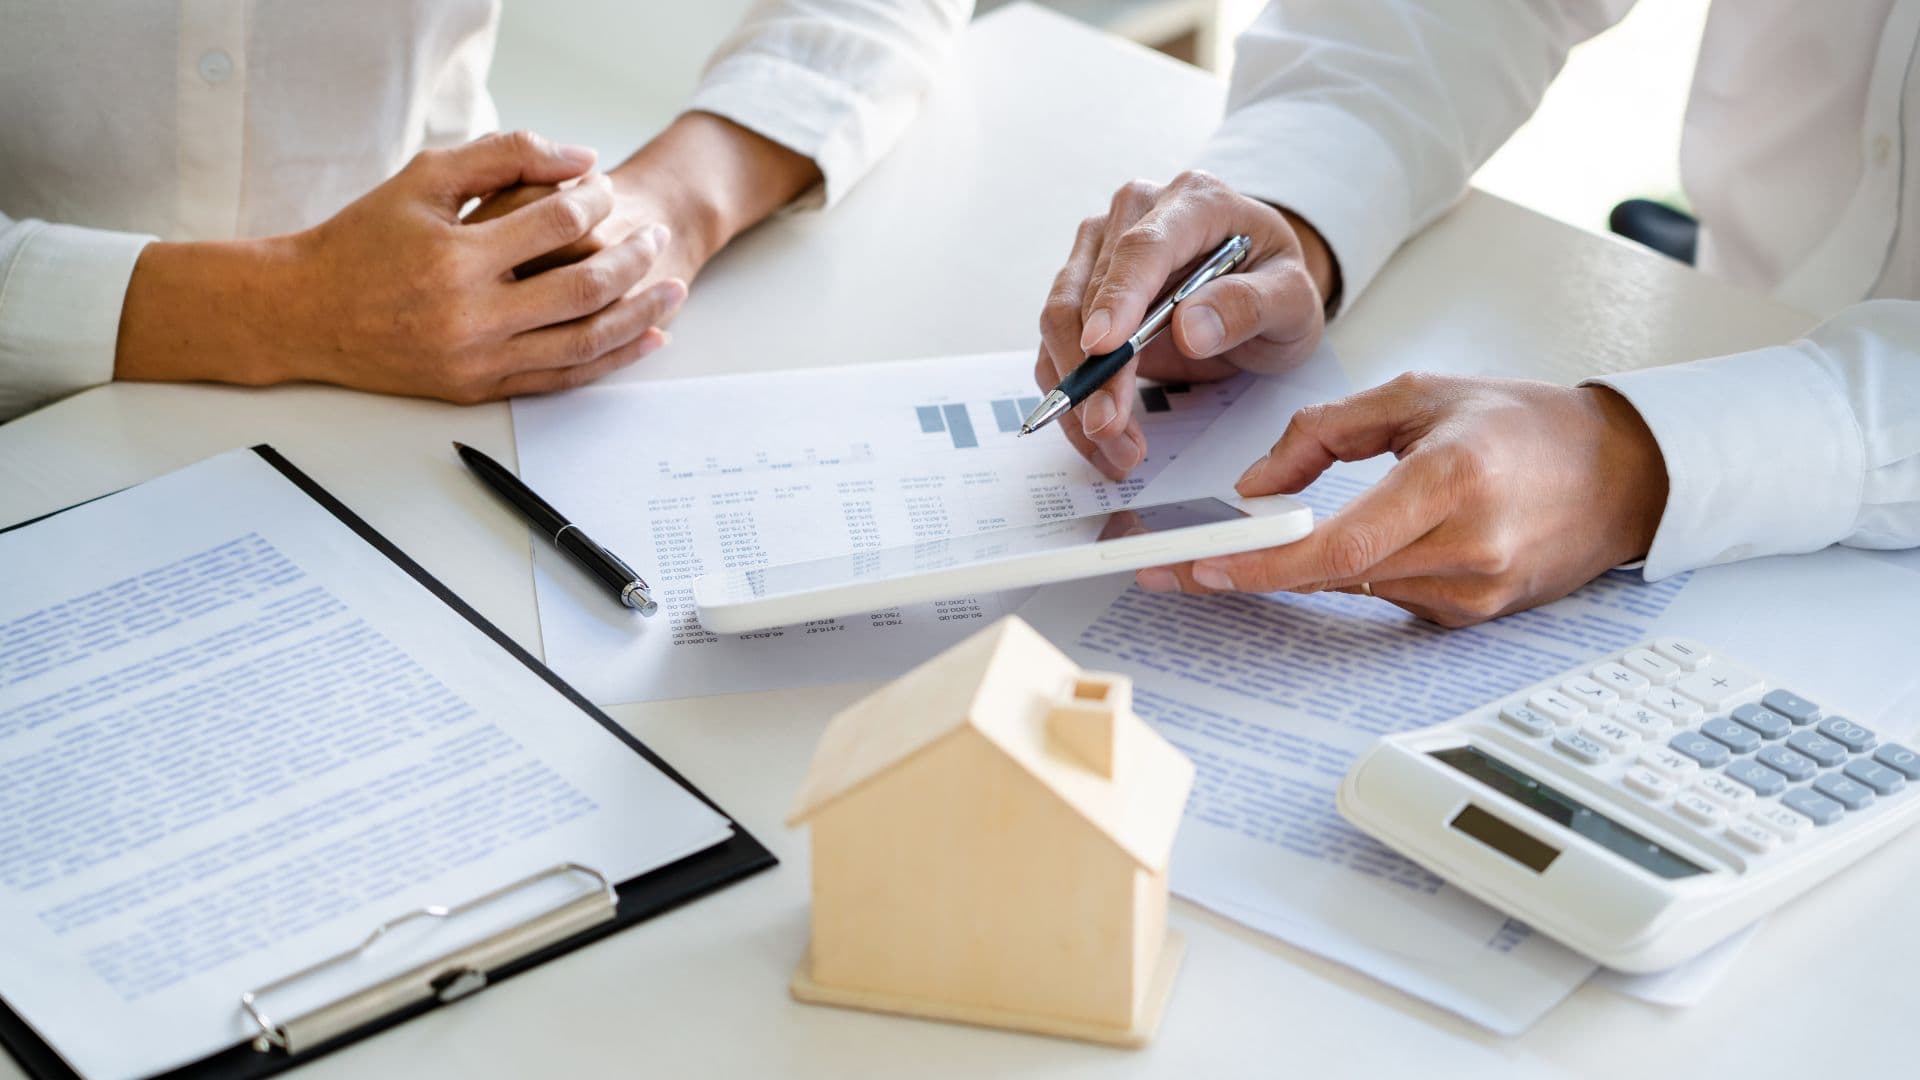
L’accord de principe est souvent une étape rassurante pour l’emprunteur. Il signifie que la banque ou le courtier considère, à première vue, que le projet est finançable. Il peut être utile pour se positionner sur un bien et montrer au vendeur que le dossier est sérieux.
Cependant, il ne faut pas confondre accord de principe et accord définitif. Un accord de principe n’engage pas la banque de la même manière qu’une offre de prêt. Il reste soumis à l’étude complète du dossier, à la validation des pièces justificatives, à l’analyse du risque, à l’assurance emprunteur et à la garantie.
La banque peut donc encore demander des documents complémentaires ou ajuster certaines conditions. Le dossier doit rester cohérent jusqu’à l’édition de l’offre. Il est préférable d’éviter de souscrire un nouveau crédit, de modifier fortement sa situation financière ou de faire de grosses dépenses non prévues pendant cette période.
L’offre de prêt : l’étape officielle du financement
L’offre de prêt est le document officiel envoyé par la banque lorsque le financement est validé. Elle précise toutes les conditions du crédit : montant emprunté, durée, taux, mensualités, coût total, assurance, garanties, frais et modalités de remboursement. C’est ce document qui permet de finaliser le financement avant la signature chez le notaire.
Une fois l’offre reçue, l’emprunteur doit respecter un délai de réflexion incompressible de 10 jours avant de pouvoir l’accepter. Il ne peut donc pas signer immédiatement. Ce délai protège l’acheteur et lui permet de relire les conditions du financement avant de s’engager.
L’offre doit être vérifiée avec attention. Il faut contrôler le montant, la durée, le taux, les frais, l’assurance, les conditions de remboursement anticipé, la modularité éventuelle des mensualités et la cohérence avec le projet signé. En cas de doute, il est préférable de demander des explications avant acceptation.
Assurance emprunteur, garantie hypothèque ou caution
Un dossier de prêt immobilier ne se limite pas au crédit lui-même. La banque demande également une assurance emprunteur et une garantie. L’assurance couvre certains risques comme le décès, la perte totale et irréversible d’autonomie, l’incapacité de travail ou, selon les contrats, l’invalidité et la perte d’emploi.
L’assurance représente une part importante du coût global du crédit. Il est donc utile de comparer les contrats, les garanties, les exclusions, les quotités assurées et le coût total. L’emprunteur peut choisir l’assurance proposée par la banque ou une assurance externe, à condition que le niveau de garanties soit équivalent.
La garantie protège la banque en cas de non-remboursement. Elle peut prendre la forme d’une garantie hypothèque ou d’une caution via un organisme spécialisé. Chaque solution a un coût et un fonctionnement différent.
Le rôle du courtier dans la constitution du dossier
Le courtier peut accompagner l’emprunteur dans la préparation, l’optimisation et la présentation du dossier. Son rôle est de comprendre le projet, d’analyser la situation financière, de vérifier les pièces justificatives et de solliciter les banques adaptées au profil de l’acheteur.
Il peut aussi aider à structurer le plan de financement, comparer les offres, expliquer les conditions proposées et accompagner l’emprunteur jusqu’à l’édition de l’offre. Pour certains profils, le courtier peut être un vrai gain de temps, notamment lorsque le dossier comporte des spécificités : revenus variables, travail indépendant, achat à deux, investissement locatif ou faible apport.
Les erreurs à éviter lors de la préparation du dossier
La première erreur consiste à attendre le dernier moment pour réunir les documents. Un dossier incomplet ralentit l’étude et peut créer du stress, surtout lorsque les délais du compromis avancent. Il vaut mieux préparer les pièces en amont et les classer clairement.
La deuxième erreur est de sous-estimer l’importance des relevés bancaires. La banque observe la gestion du budget autant que le niveau de revenus. Des revenus confortables ne suffisent pas toujours si les comptes montrent des découverts fréquents ou des dépenses désorganisées.
La troisième erreur est de présenter un projet trop ambitieux par rapport à sa capacité réelle. Il est préférable d’avoir un budget réaliste, cohérent et défendable plutôt qu’un projet qui force trop le taux d’endettement.
Enfin, il faut éviter les incohérences entre les documents : revenus annoncés différents des avis d’imposition, crédit oublié, apport non justifié, situation professionnelle mal expliquée. La transparence est essentielle. Une banque préfère un dossier clair avec quelques points à expliquer qu’un dossier flou ou incomplet.
Comment rendre son dossier plus solide ?
Pour renforcer un dossier, il faut d’abord soigner la gestion des comptes. Pendant les mois précédant la demande, l’idéal est d’éviter les découverts, de limiter les dépenses inutiles, de rembourser si possible certains petits crédits et de montrer une épargne régulière.
Il faut ensuite préparer un dossier propre, lisible et complet. Les documents doivent être récents, bien classés et faciles à comprendre. Une présentation claire donne une impression de sérieux et évite les allers-retours inutiles.
Il est aussi utile de construire un plan de financement cohérent. Le projet doit intégrer le prix du bien, les frais de notaire, les frais de garantie, l’assurance, les éventuels travaux, l’apport personnel et les mensualités prévisionnelles. Un bon dossier montre que l’acheteur a anticipé l’ensemble du projet, pas seulement le prix du logement.
Un dossier complet pour avancer plus sereinement
Établir un dossier prêt immobilier solide demande de l’organisation, mais cette préparation est essentielle pour sécuriser son projet. La banque doit pouvoir comprendre rapidement qui emprunte, quels sont les revenus, quelles sont les charges, comment les comptes sont gérés et quel bien est financé.
Les pièces justificatives ne sont pas de simples formalités. Elles permettent de construire une analyse complète : fiches de paie, avis d’imposition, relevés bancaires, justificatif de domicile, contrat de travail, compromis de vente, épargne disponible, assurance emprunteur et garantie. Chaque élément contribue à donner de la crédibilité au projet.
Avant de se lancer, il est donc conseillé de faire le point sur sa capacité d’emprunt, de réunir les documents nécessaires et de vérifier la cohérence du projet. Plus le dossier est clair, plus le financement a de chances d’être étudié rapidement et dans de bonnes conditions.